Rulo alış fiyatı, bitmiş ürün maliyetini tek başına göstermez
Bir çelik servis merkezinde aynı rulodan farklı genişliklerde dilinmiş bantlar veya farklı boylarda saclar çıkabilir. Rulonun alış fiyatı aynı olsa bile hazırlık süresi, hat kullanımı, kesim planı ve elde edilen satılabilir ağırlık değişir. Bu nedenle yalnızca alış fiyatına bir oran eklemek, siparişin gerçek kârlılığını anlamak için yeterli olmayabilir.
Maliyet muhasebesinin amacı; satın alınan rulodan sevk edilen ürüne kadar malzeme ve işlem giderlerini izlemek, kayıpların nedenini görmek ve teklif kararlarını güvenilir verilere dayandırmaktır. Bunun başlangıcı, depo ile üretimin aynı rulo ve iş emri kayıtlarını kullanmasıdır.
Önce iş modelini ayırın: kendi malzemeniz mi, fason işlem mi?
Merkezin satın aldığı rulolarla üretim yapması ile müşteriye ait rulolara dilme veya boy kesme hizmeti vermesi farklı maliyet modelleri gerektirir. Kendi malzemenizle üretimde hammadde maliyetini izlersiniz. Müşterinin malzemesini işlediğiniz fason işlerde ise kendi satın alma maliyetinizmiş gibi rulo bedeli eklemek yerine hizmetin işçilik, makine, sarf ve ilgili giderlerini takip edersiniz.
Fason işlerde de giriş ağırlığı, müşteriye teslim edilen ürün, kalan kullanılabilir malzeme ve hurda miktarı kayıt altında olmalıdır. Hurdanın kime ait olduğu ve nasıl değerlendirileceği sözleşmeyle açıkça belirlenmelidir.
Maliyeti oluşturan verileri iş emrine bağlayın
Pratikte şu kayıtlar birlikte değerlendirilmelidir:
- Rulo kimliği, kalite, kalınlık, genişlik, parti veya döküm bilgisi ve tartım ağırlığı.
- Satın alma bedeli, iskonto ve malzemeyle ilişkilendirilebilen giriş giderleri.
- Hat hazırlık süresi, çalışma süresi ve doğrudan işçilik.
- Enerji, sarf malzemesi, bıçak kullanımı ve ilgili üretim giderleri.
- Satılabilir çıktı, yeniden kullanılabilir kalan parça ve hurda ağırlıkları.
Kilogram ve ton birimlerinin karıştırılmaması, ambalaj ve dara bilgilerinin tutarlı tutulması önemlidir. Teorik ağırlıkla tartım ağırlığı arasında fark varsa bu farkın nasıl ele alınacağı da şirketin kayıt düzeninde tanımlanmalıdır.
Finansal raporlama açısından uygulanacak çerçeve ayrıca değerlendirilmelidir. IAS 2, stok maliyetini satın alma, dönüştürme ve stokun mevcut konumuna ve durumuna getirilmesine ilişkin maliyetler üzerinden ele alır. Bu yazıdaki operasyonel öneriler, her işletmeye aynı muhasebe veya vergi uygulamasını dayatmaz. Kaynak: IFRS — IAS 2 Inventories
Dilme ve boy kesme için gider dağıtımını ayrı değerlendirin
Bir dilme siparişinde bant sayısı ve bıçak düzeninin hazırlanması önemli olabilir. Boy kesmede ise levha ölçüleri, doğrultma ihtiyacı, hat hızı ve paketleme düzeni farklı süreler oluşturabilir. Aynı tonajdaki iki sipariş aynı miktarda kaynak tüketmeyebilir.
Bu nedenle hazırlık süresini, çalışma süresini ve malzeme miktarını ayrı izlemek yararlıdır. Makine süresiyle ilişkili giderler için makine dakikası, malzeme hareketiyle ilişkili giderler için işlenen ağırlık gibi gerekçeli dağıtım anahtarları seçilebilir. Anahtarın neden uygun olduğu ve dönemler arasında nasıl uygulanacağı kayıt altına alınmalıdır.
Makine saat ücretinin enerji ve bakım içerip içermediğini de açıkça belirleyin. Bu giderleri hem saat ücretine hem ayrı maliyet kalemine eklemek maliyeti iki kez hesaplamanıza yol açar.
TMS 2 kapsamında sabit üretim giderlerinin dağıtımında normal kapasite esas alınır; düşük üretim nedeniyle dağıtılmayan giderler stoklara yüklenmez. Normalin üzerindeki üretim kayıpları da ayrıca değerlendirilir. Uygulanacak politika, işletmenin raporlama çerçevesiyle birlikte belirlenmelidir. Kaynak: KGK — TMS 2, paragraflar 13 ve 16
Fire, hurda ve kullanılabilir kalan malzemeyi karıştırmayın
Kesim sonrası ana ürün dışında kalan her ağırlık aynı anlama gelmez. Kenar kesme hurdası satılabilir bir geri kazanım değeri taşıyabilir. Kalan bir rulo veya uygun ölçüdeki parça sonraki siparişte kullanılabilir. Hatalı kesimden kaynaklanan kayıp ise ayrıca incelenmelidir.
İş emri kapanışında giriş ağırlığını; satılabilir ürün, kullanılabilir kalan malzeme, hurda ve diğer kayıplarla karşılaştırın. Açıklanamayan farkları doğrudan “fire” olarak kapatmak yerine tartım, kayıt ve üretim nedenlerini araştırın.
Örnek: 10 ton rulodan kilogram başına maliyet hesabı
Aşağıdaki rakamlar yalnızca hesap yöntemini göstermek için varsayılmıştır; güncel çelik fiyatı veya ticari teklif değildir. Örnekte tek ana ürün, 300 kg normal süreç hurdası ve başka kalan malzeme bulunmadığı kabul edilmiştir. Tutarlar KDV hariçtir.
| Kalem | Hesap | Tutar |
|---|---|---|
| Hammadde | 10.000 kg × 30 TL/kg | 300.000 TL |
| Malzemeye ilişkin giriş nakliyesi | Varsayım | 10.000 TL |
| Doğrudan işlem giderleri | İşçilik ve işlem giderleri | 20.000 TL |
| Dağıtılan genel üretim gideri | Doğrudan giderlerle mükerrer değildir | 10.000 TL |
| Toplam üretim maliyeti | 340.000 TL | |
| Hurdanın net geri kazanım değeri | 300 kg × 10 TL/kg | 3.000 TL |
| Ana ürüne kalan maliyet | 340.000 − 3.000 | 337.000 TL |
| Satılabilir ürün | 10.000 − 300 | 9.700 kg |
| Ana ürünün birim maliyeti | 337.000 ÷ 9.700 | Yaklaşık 34,74 TL/kg |
Bu örnekte satılabilir ürün verimi %97'dir. Alış fiyatının 30 TL/kg olması, bitmiş ürünün de aynı maliyetle elde edildiği anlamına gelmez.
Hurda için 10 TL/kg, varsa satışa ilişkin giderler düşüldükten sonraki varsayımsal değerdir. Örnek, önemsiz yan ürün değerinin ana ürün maliyetinden düşüldüğü sadeleştirilmiş bir politika kullanır. TMS 2 bu yaklaşımı önemsiz yan ürünler için açıklar; önemli tutarlı veya farklı nitelikteki çıktılarda aynı yaklaşım otomatik uygulanmamalıdır. Kaynak: KGK — TMS 2, paragraf 14
Bir iş emrinden farklı ticari ürünler çıktığında maliyetlerin ürünler arasında nasıl paylaşılacağı ayrıca belirlenmelidir. Her durumda yalnızca kilogram oranıyla dağıtım yapmak yerine ürünlerin niteliğine uygun, tutarlı bir yöntem seçilmelidir.
Ürün maliyeti ile teklif fiyatını birlikte, ayrı göstergelerle izleyin
Üretim maliyeti hesabı, teklif değerlendirmesinin önemli bir parçasıdır. Ancak satış, teslimat, tahsilat vadesi ve finansman gibi unsurlar da siparişin işletmeye katkısını etkileyebilir. Bu unsurları yönetim raporunda görmek, hepsini otomatik olarak stok maliyetine eklemek anlamına gelmez.
Çelik fiyatları değiştiğinde mevcut stokun kayıtlı maliyetiyle yeni alımın yerine koyma maliyeti farklılaşabilir. Teklif ekranında bu iki göstergeyi ayırt etmek, fiyatlama kararlarının nedenini daha görünür hale getirir.
ERP ile doğru maliyet için önce doğru saha kaydı gerekir
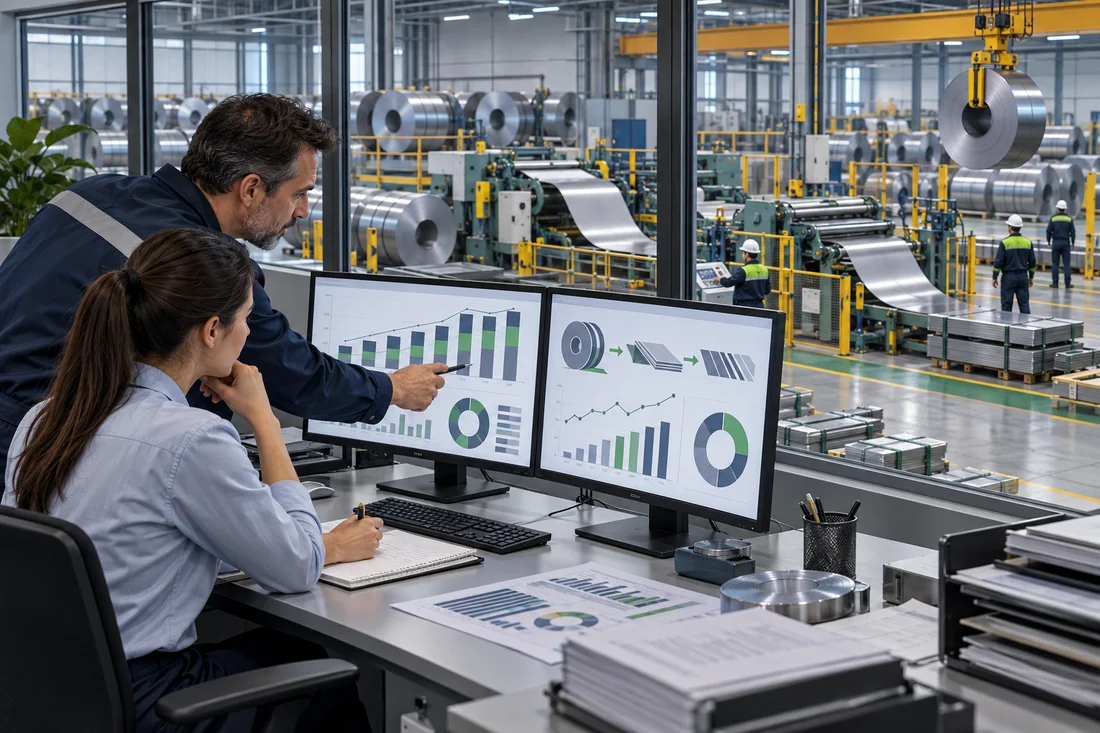
ERP, eksik veya hatalı veriyi kendiliğinden düzeltmez. İş emirlerinin zamanında açılması, kullanılan rulonun doğru seçilmesi, işlem sürelerinin kaydedilmesi ve çıktıların tartımla doğrulanması gerekir. Ay sonunda kapanmamış işler, yarı mamuller, hurda kayıtları ve gider dağıtımları birlikte kontrol edilmelidir.
Mikro'nun resmi çözüm açıklamalarında temel üretim yönetimi için sarfiyat, iş emirleri ve maliyet değerlendirmeleri; ileri üretim yönetimi için fiili maliyetlendirme yer alır. Kullanılacak özellikler seçilen ürün, modül, sürüm ve kurulum kapsamına göre doğrulanmalıdır. Kaynak: Mikro — İşletme Yönetimi Çözümleri
PROIT ile rulo takibi, iş emri kayıtları, fire ve hurda nedenleri ile yönetim raporlarını birlikte değerlendirebilirsiniz. Amaç, sahadaki işlem ile muhasebe kaydı arasında izlenebilir bir bağ kurmaktır.
Çelik servis merkezinizin maliyet takibini değerlendirmek için PROIT ile iletişime geçin.
0 thoughts on “Çelik Servis Merkezlerinde Maliyet Muhasebesi: Gerçek Ürün Maliyeti Nasıl Hesaplanır?”